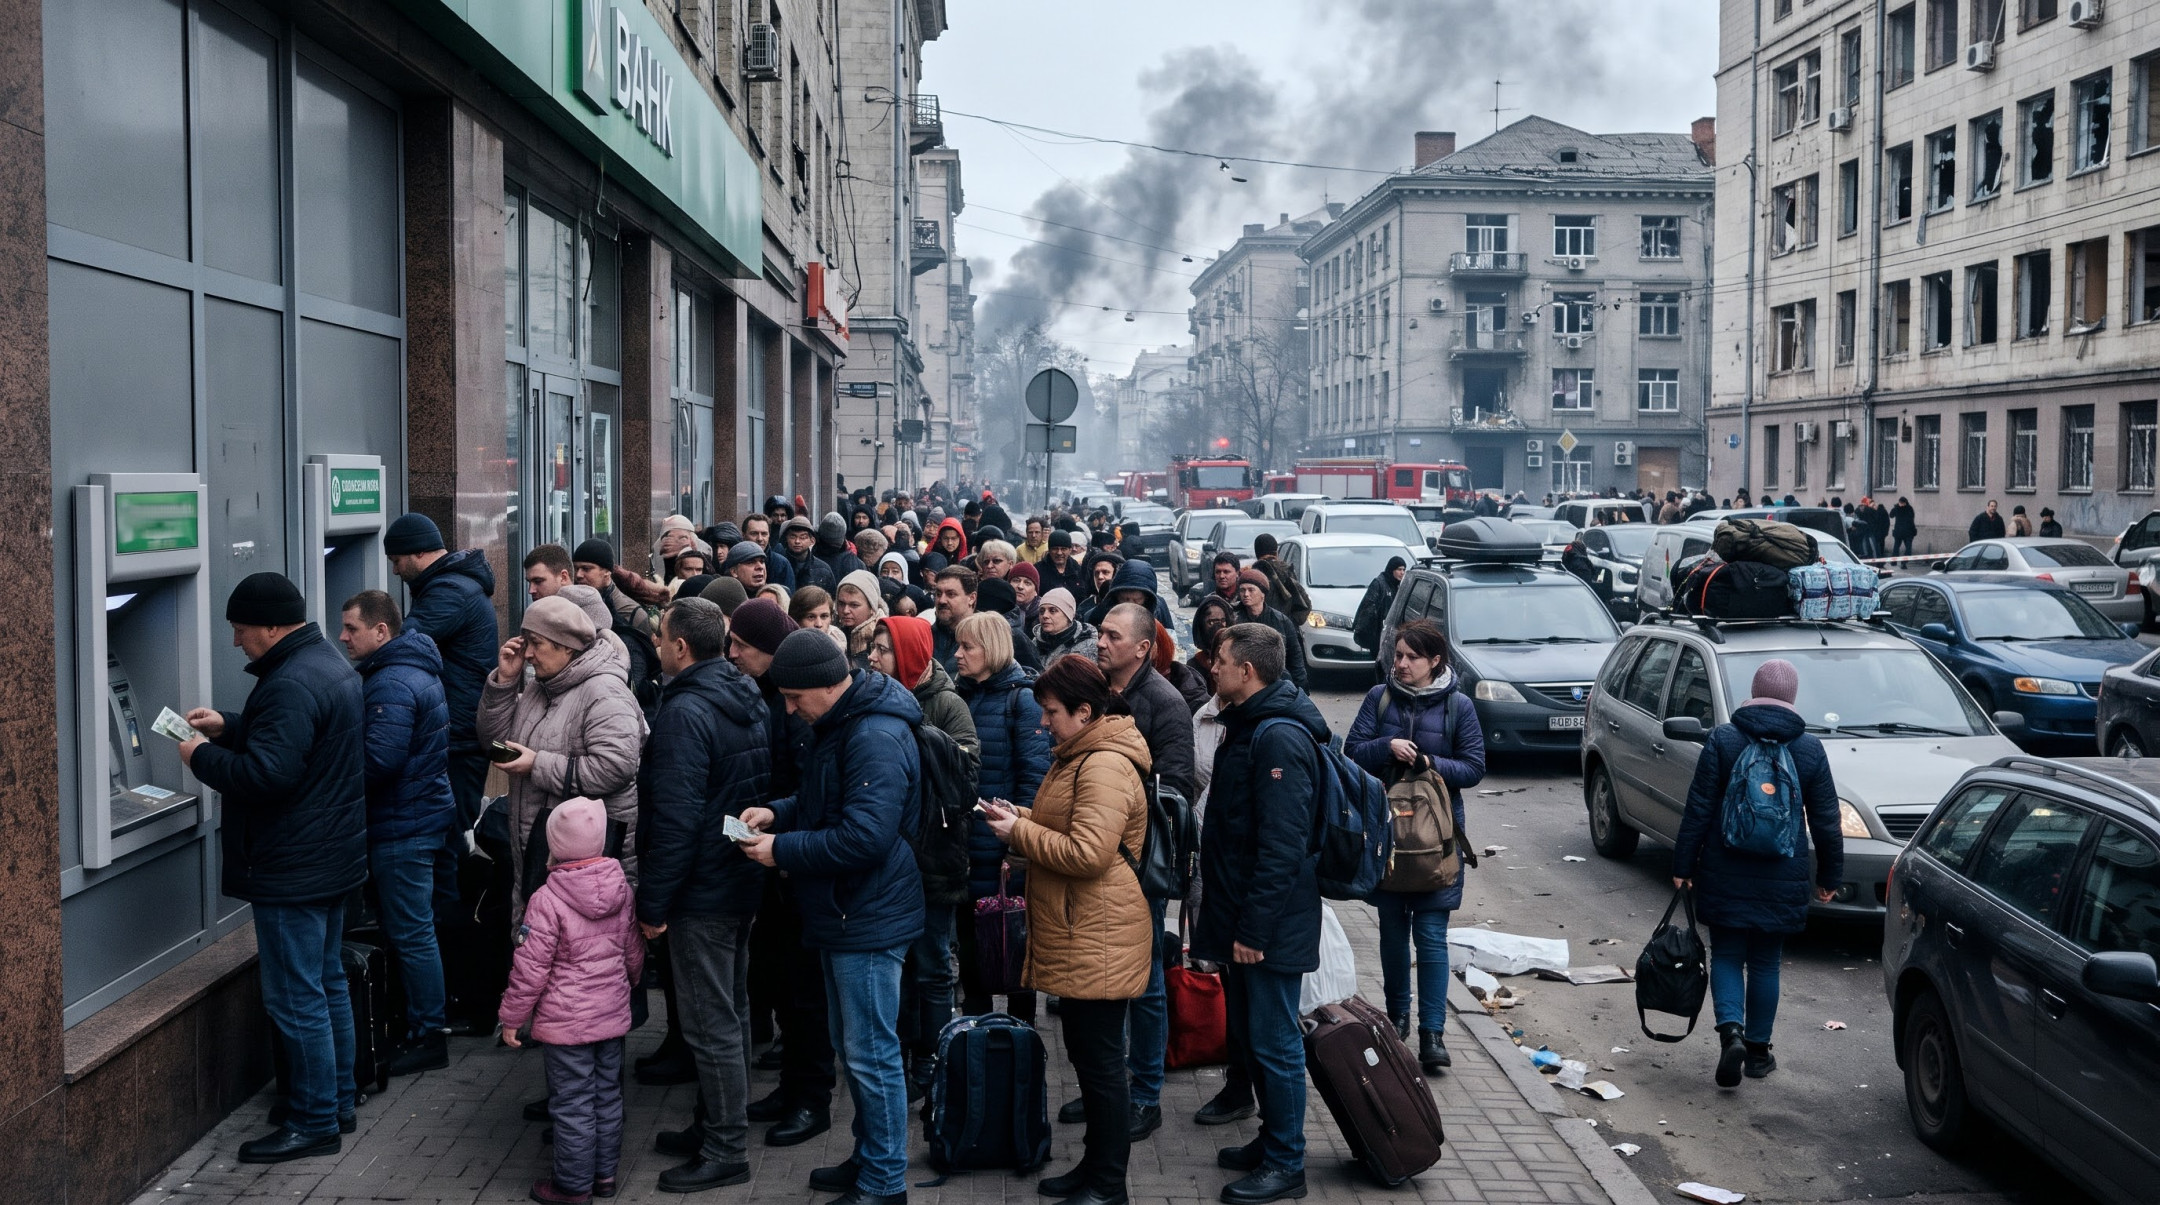
Wybuch pełnoskalowego konfliktu zbrojnego to moment, w którym teoretyczne modele zarządzania kryzysowego zderzają się z brutalną rzeczywistością. Kiedy wyją syreny, a na miasta spadają pierwsze pociski, instynkt dyktuje dwa priorytety: fizyczną ewakuację i natychmiastowe zabezpieczenie pieniędzy. Sceny z 24 lutego 2022 roku na Ukrainie – gigantyczne kolejki do bankomatów, stacji benzynowych i sklepów – dobitnie unaoczniły, jak kruche jest poczucie bezpieczeństwa oparte tylko na cyfrowych cyferkach w aplikacji bankowej.
Przyjrzeliśmy się mechanizmom obronnym, jakie wdrożyło ukraińskie państwo, aby zapobiec masowym bankructwom i utrzymać krwiobieg gospodarki. To unikalna, poparta chaosem wiedza o tym, co dokładnie dzieje się z oszczędnościami życia, gdy wybucha wojna, i lekcja, z której możemy wyciągnąć twarde wnioski dla własnego bezpieczeństwa finansowego w Polsce.
Godzina „W” dla banków: zamrożenie wypłat i kontrola kapitału
Kiedy zaczęła się inwazja, ukraiński bank centralny stanął przed widmem całkowitego załamania systemu. Ludzie masowo ruszyli po gotówkę. Taka panika bankowa mogłaby zrujnować instytucje finansowe w kilkadziesiąt godzin, co oznaczałoby paraliż państwa i armii. Aby temu zapobiec, państwo natychmiast drastycznie ograniczyło wolność finansową obywateli.
Wprowadzono rygorystyczny dzienny limit wypłat z kont w hrywnach (początkowo 100 tys. UAH, z czasem podniesiony do 200 tys. UAH). Znacznie silniej uderzono w waluty obce – na początku całkowicie zakazano wypłat w dolarach i euro, by nie wydrenować rezerw państwa. Później umożliwiono wypłacanie równowartości 30 tys. UAH dziennie. Wolny rynek walutowy został wstrzymany, a oficjalny kurs zamrożono. Błyskawicznie powstał czarny rynek.
Aby uniemożliwić ucieczkę kapitału do bezpiecznych krajów, wprowadzono całkowitą blokadę zagranicznych przelewów. Transfer środków ze swojego konta na własny rachunek w Polsce czy Szwajcarii stał się technicznie niemożliwy. Jednocześnie państwo gwarantowało, że płatności kartą w kraju będą działać bez limitów, by odciążyć niebezpieczną logistykę dowożenia banknotów do ostrzeliwanych miast.
Gotówka na uchodźstwie: pułapka limitów i kursów
Decyzje podjęte w Kijowie uderzyły w miliony uchodźców uciekających na zachód. Karty płatnicze stały się jedynym sposobem na przetrwanie, ale i tu wprowadzono surowe ograniczenia. Wypłata z zagranicznego bankomatu została mocno ucięta – w krytycznym momencie do zaledwie 50 tys. UAH miesięcznie, aby powstrzymać wyprowadzanie kapitału. Z czasem te restrykcje łagodzono, pozwalając na płatności kartą w sklepach do 400 tys. UAH miesięcznie (stan na 2026 rok).
Jeszcze większy dramat przeżywali ci, którzy uciekli z grubymi plikami fizycznych hrywien. W pierwszych tygodniach wojny za granicą waluta ta stała się bezwartościowa – kantory bały się upadku Ukrainy i odmawiały jej skupu. Dopiero po miesiącu Narodowy Bank Polski wspólnie z ukraińskim odpowiednikiem uruchomił program ratunkowy. W wybranych oddziałach PKO BP można było wymienić banknoty po sztywnym kursie (ok. 0,11 zł za 1 UAH) z limitem do 10 tys. UAH na osobę. Program pomógł ponad 100 tysiącom uchodźców, pokazując, że w czasie wojny papierowy pieniądz słabszego państwa ma taką wartość, jaką wynegocjują politycy.
Znikająca wartość: inflacja i rosyjska ruletka z kursem
Utrzymywanie sztywnego kursu waluty podczas wojny na dłuższą metę jest niemożliwe. Zablokowane porty, zniszczony przemysł i drukowanie pieniędzy na armię szybko palą rezerwy. W połowie 2022 roku ukraiński bank centralny musiał skapitulować i zdewaluować hrywnę o 25%. Z czasem kurs uwolniono, co doprowadziło do drastycznych spadków – z przedwojennych 29 UAH za dolara, do ponad 45 UAH za dolara na przełomie 2025 i 2026 roku.
Wniosek jest bezlitosny: trzymanie wszystkich oszczędności w lokalnej gotówce to w czasie wojny najgorszy możliwy pomysł. Realną ochronę dają twarde waluty (euro, dolary), metale szlachetne i aktywa rozproszone poza granicami atakowanego państwa.
Cyfrowa ewakuacja i system przetrwania w erze blackoutu
Nowoczesna wojna to uderzenia w infrastrukturę krytyczną, w tym serwerownie. Tradycyjny system bankowy okazał się tu śmiertelną pułapką. Gdyby rakiety zniszczyły główne bazy danych w Kijowie, miliony ludzi straciłyby dowód posiadania jakichkolwiek pieniędzy.
Państwo ukraińskie błyskawicznie zmieniło prawo, znosząc zakaz przetrzymywania tajemnicy bankowej za granicą. W efekcie, w ciągu kilku tygodni największe ukraińskie banki przeniosły swoje systemy do chmur obliczeniowych ulokowanych w UE i USA. Nawet zrównanie z ziemią centrali banku nie zagrażało już cyfrowym zapisom na kontach.
Prawdziwym sprawdzianem dla fizycznej infrastruktury były zmasowane ataki na elektrownie. Znikające zasilanie wyłączało bankomaty i terminale. W odpowiedzi banki połączyły siły, tworząc narodową sieć niezależnych placówek o nazwie Power Banking. Wyposażono je w potężne generatory prądu, łączność satelitarną Starlink i zniesiono prowizje międzybankowe. Każdy mógł wypłacić gotówkę w dowolnym działającym oddziale, co zapobiegło zapaści obrotu gospodarczego.
Hipoteka na kupę gruzu: koszmar kredytobiorców
Co dzieje się z kredytem hipotecznym, gdy blok, w którym kupiliśmy mieszkanie, zostaje zniszczony przez rakietę? Prawo jest tu bezwzględne: zniszczenie nieruchomości nie anuluje długu wobec banku. Wiele osób łudzi się, że chroni ich ubezpieczenie mieszkania. Nic bardziej mylnego. Każda polisa zawiera tzw. klauzulę wojenną, zwalniającą ubezpieczyciela z wypłaty jakichkolwiek odszkodowań za zniszczenia będące efektem konfliktu zbrojnego.
Władze w Kijowie, chcąc zapobiec masowemu buntowi ludzi, którzy stracili domy, a zostali z gigantycznymi długami, wprowadziły specjalne przepisy. Umożliwiły one zamrożenie spłaty kredytu, a w określonych przypadkach – jego całkowite umorzenie.
| Warunek umorzenia kredytu | Opis wymogu prawnego |
|---|---|
| Stopień zniszczenia | Nieruchomość musiała zostać zniszczona całkowicie. Zwykłe uszkodzenia pozwalają tylko na zawieszenie rat. |
| Status własnościowy | Zniszczony dom lub mieszkanie musiał być jedynym miejscem zamieszkania rodziny przed wybuchem wojny. |
| Historia kredytowa | Brak zaległości w spłacaniu rat przed 24 lutego 2022 roku. |
| Limit metrażu | Powierzchnia zniszczonego mieszkania do 140 mkw., a domu do 250 mkw. (zabezpieczenie przed finansowaniem rezydencji). |
Dla osób, które straciły dach nad głową, stworzono aplikację i system rekompensat pozwalający na zakup nowego lokum (najczęściej w postaci cyfrowych bonów na materiały budowlane lub certyfikatów mieszkaniowych). Te działania uratowały strukturę społeczną, ale mocno dociążyły państwo i sektor bankowy ilością tzw. kredytów zagrożonych, które w szczytowym momencie dotyczyły niemal 40% wszystkich pożyczek.
Polskie podwórko: czy nasze oszczędności są bezpieczne?
Analizując ukraińskie doświadczenia, musimy przenieść je na polskie realia i przepisy. Czego możemy się spodziewać, jeśli wojenny scenariusz dotarłby do nas?
Złudzenie gwarancji bankowych: Polski system opiera się na Bankowym Funduszu Gwarancyjnym (BFG), który chroni środki do równowartości 100 tys. euro (ok. 430 tys. zł). Trzeba jednak pamiętać, że BFG jest zaprojektowany na punktowe problemy – upadek jednego czy dwóch banków. W przypadku masowej paniki wywołanej wojną, fizyczna wypłata wszystkich depozytów jest niemożliwa, bo fundusz nie ma na to pokrycia. Co ważne, BFG nie chroni inwestycji (np. obligacji korporacyjnych, funduszy TFI) – w razie wojny te pieniądze najpewniej przepasną.
Państwo trzyma rękę na pulsie: Nasza swoboda finansowa jest zagwarantowana tylko w czasie pokoju. Zgodnie z polskim prawem dewizowym, Rada Ministrów może z dnia na dzień, zwykłym rozporządzeniem, wprowadzić zakaz wywozu walut z kraju, zamrozić przelewy zagraniczne i zablokować wymianę złotówek na euro czy dolary. Nasz kapitał może zostać uwięziony błyskawicznie.
Gotówka to kwestia przetrwania: Z powodu rosnącej cyfryzacji i zakusów na wprowadzanie sztywnych limitów transakcji gotówkowych, często zapominamy o sile papierowego pieniądza. Ukraińskie blackouty pokazały, że przy braku prądu cyfrowe środki nie istnieją. Gotówka jest niezbędna do opłacenia transportu ewakuacyjnego czy kupna żywności.
Polskie ubezpieczenia też mają klauzule wojenne: Tak samo jak na Ukrainie, ubezpieczenia naszych domów i mieszkań obciążonych kredytem posiadają wyłączenia odpowiedzialności za działania zbrojne. W razie uderzenia rakiety, bank nadal będzie wymagał spłaty rat, a my nie dostaniemy z polisy ani złotówki, chyba że państwo wprowadzi specjalne ustawy pomocowe.
Podsumowanie: cztery filary finansowego przetrwania
Konflikt zbrojny, poza czysto fizycznym zagrożeniem, potrafi w mgnieniu oka zniszczyć dorobek pokoleń. Na bazie zebranych doświadczeń możemy wyodrębnić podstawowe zasady przygotowania finansowego:
- Twarda dywersyfikacja: Nie trzymamy wszystkich środków w systemie bankowym jednego państwa, szczególnie w lokalnej walucie. Przelewy można zamrozić jedną decyzją rządu.
- Gotówka ewakuacyjna: Żelazny zapas gotówki w bezpiecznym miejscu to absolutna konieczność na czas blackoutu i ewakuacji. Musi to być waluta globalna (najlepiej euro i amerykańskie dolary), aby nie traciła na wartości w wyniku wojennej inflacji złotego.
- Świadomość umów i kredytów: Trzeba wiedzieć, że ubezpieczenie nie uchroni nas przed utratą domu na wojnie, a dług hipoteczny pozostanie.
- Cyfryzacja po polsku: Obywatelski nacisk na odpowiednie państwowe procedury przenoszenia wrażliwych danych finansowych i państwowych do zagranicznych serwerowni sojuszników, z dala od zagrożenia uderzeniami kinetycznymi.
Bezpieczeństwo finansowe na wypadek kryzysu nie opiera się na obietnicach z reklam ubezpieczalni, ale na własnej przezorności i zrozumieniu, że w godzinie „W” państwo w pierwszej kolejności ratuje system, a dopiero potem jednostkę.