Globalny rynek handlu bronią przechodzi obecnie najgłębszą transformację od zakończenia zimnej wojny. Architektura bezpieczeństwa, oparta na optymistycznym założeniu trwałego pokoju w Europie i stabilizacji na Bliskim Wschodzie, uległa brutalnej weryfikacji. W efekcie państwa na całym świecie rozpoczęły bezprecedensowy wyścig zbrojeń, a linie dostaw uzbrojenia stały się krwiobiegiem współczesnej geopolityki.
Postanowiliśmy wziąć pod lupę najnowsze dane z globalnych baz transferów broni, w tym obszerne raporty Sztokholmskiego Międzynarodowego Instytutu Badań nad Pokojem (SIPRI) z marca 2026 roku. Rysują one obraz świata, w którym zbrojenia nabrały drastycznego, wręcz lawinowego tempa.
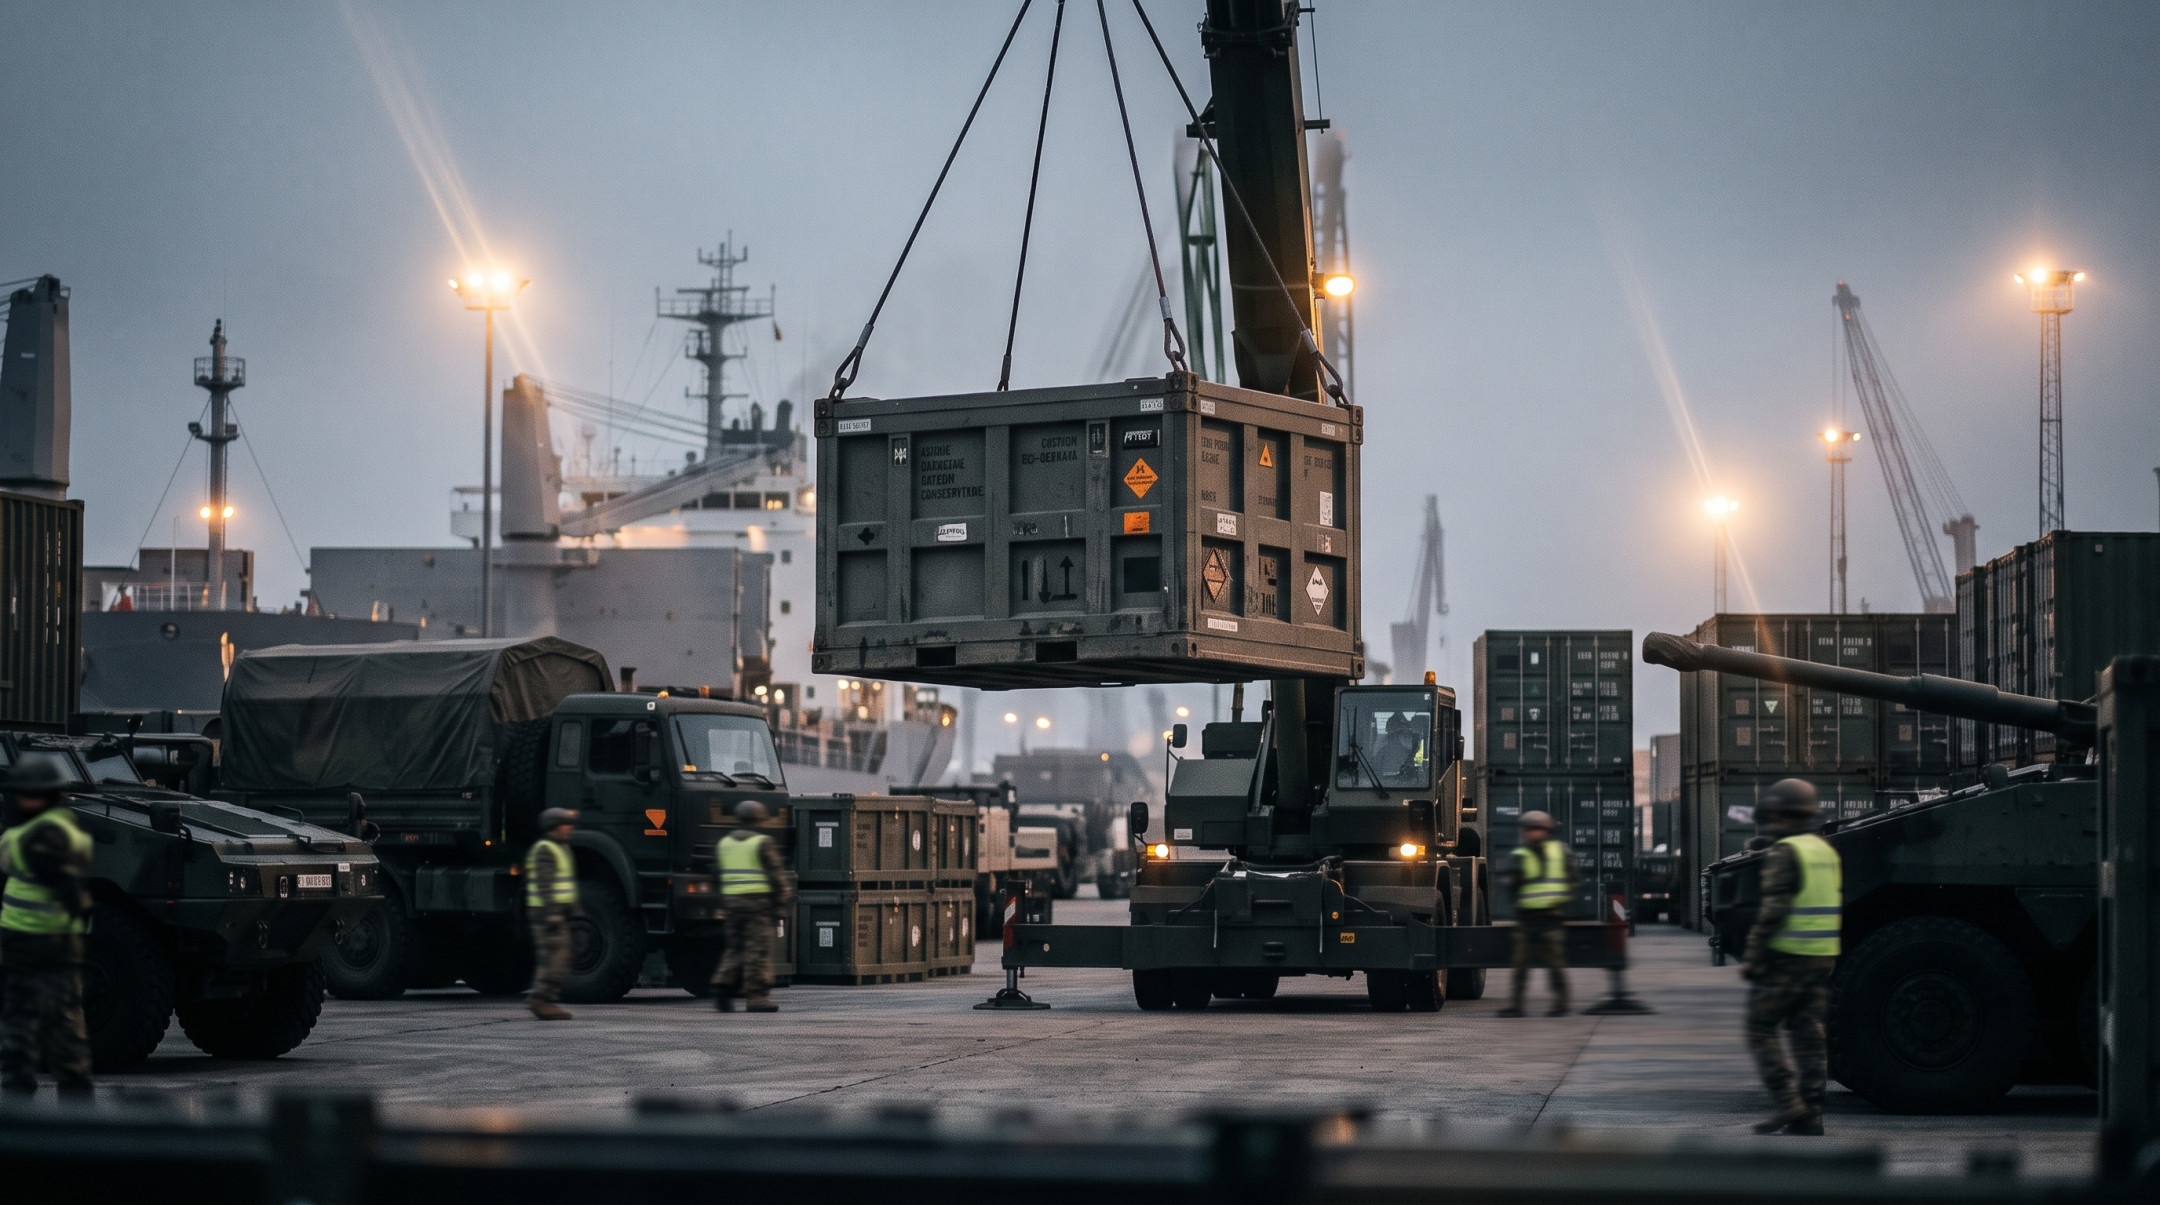
Wolumen międzynarodowych transferów głównych systemów uzbrojenia w latach 2021–2025 był o ponad 9% wyższy w porównaniu z poprzednim pięcioleciem. Najbardziej szokująca zmiana zaszła na Starym Kontynencie – import broni przez państwa europejskie wzrósł w tym okresie ponad trzykrotnie (+210%). To bezpośrednie echo pełnoskalowej wojny na Ukrainie oraz potężnych programów odbudowy potencjału obronnego wschodniej flanki NATO. Z kolei region Azji i Oceanii zanotował spadek importu o 20%, głównie dlatego, że Chiny ograniczyły zakupy zagraniczne o połowę, stawiając na własny przemysł.
Zrozumienie tego rynku wymaga jednak szerszego spojrzenia. Obok ściśle regulowanego handlu oficjalnego funkcjonuje gigantyczna machina szarej strefy i czarnego rynku. To tam transfery technologii i prywatne armie tworzą ekosystem, w którym broń wymienia się na złoto. Sprawdziliśmy, kto zbroi świat – zarówno w blasku fleszy, jak i w cieniu.
Wielka piątka: oficjalny oligopol zbrojeniowy
W latach 2021–2025 zidentyfikowano 66 państw eksportujących uzbrojenie, jednak rynek ten to skrajny oligopol. Pięciu największych dostawców odpowiada za 70% globalnego eksportu. Dominacja Zachodu jest uderzająca – państwa Ameryki Północnej i Europy Zachodniej wspólnie opanowały niemal 3/4 wszystkich transferów.
| Pozycja | Eksporter | Udział w rynku | Główny odbiorca (udział) | Drugi odbiorca | Trzeci odbiorca |
|---|---|---|---|---|---|
| 1 | Stany Zjednoczone | 42,0% | Arabia Saudyjska (12%) | Japonia (8,9%) | Katar (7,4%) |
| 2 | Francja | 9,8% | Indie (24%) | Egipt (11%) | Grecja (10%) |
| 3 | Rosja | 6,8% | Indie (48%) | Chiny (13%) | Białoruś (13%) |
| 4 | Niemcy | 5,7% | Ukraina (24%) | Egipt (14%) | Izrael (10%) |
| 5 | Chiny | 5,6% | Pakistan (61%) | Serbia (6,8%) | Tajlandia (4,7%) |
| 6 | Włochy | 5,1% | Katar (26%) | Kuwejt (17%) | Indonezja (12%) |
| 7 | Izrael | 4,4% | Indie (29%) | Niemcy (21%) | USA (7,8%) |
| 8 | Wielka Brytania | 3,4% | Katar (31%) | USA (14%) | Ukraina (13%) |
| 9 | Korea Południowa | 3,0% | Polska (58%) | Filipiny (18%) | ZEA (9,5%) |
| 10 | Hiszpania | 2,3% | Arabia Saudyjska (28%) | Turcja (16%) | Belgia (12%) |
Hegemon zza oceanu: Stany Zjednoczone
Stany Zjednoczone pozostają niedoścignionym hegemonem. Ich udział w rynku skoczył z 36% do 42%. Obecnie USA eksportują więcej sprzętu niż kolejnych siedmiu największych dostawców razem wziętych, dostarczając broń do 99 państw. Sukces ten opiera się na zaawansowanych technologiach: wielozadaniowych samolotach V generacji (F-35), systemach obrony powietrznej (Patriot) i artylerii rakietowej (HIMARS).
Zmienia się jednak geografia dostaw. Tradycyjnie najwięcej amerykańskiej broni trafiało na Bliski Wschód, ale ten udział spadł. Skompensowała to Europa – aż 58% całego importu zbrojeniowego państw europejskich pochodziło z USA, co obnaża ogromne uzależnienie technologiczne Starego Kontynentu.
Dyplomacja myśliwców Rafale: niezależność jako towar eksportowy
Awans Francji na pozycję drugiego największego eksportera (wzrost o 21%) to fenomen. Paryż wyprzedził Moskwę, oferując nowoczesną technologię bez bagażu politycznych obostrzeń. Podczas gdy sprzęt z USA podlega rygorystycznym regulacjom pozwalającym Kongresowi dyktować, jak broń może być użyta, Francja sprzedaje „strategiczną niezależność”.
Twarzą tej strategii są myśliwce Dassault Rafale. Sprawdzone w bojach, charakteryzują się ogromnym promieniem działania (1850 km). Trafiły m.in. do Indii czy Egiptu. Historycznym sukcesem był kontrakt ze Zjednoczonymi Emiratami Arabskimi na 80 maszyn o wartości około 69 mld zł (16 mld euro).
Dekonstrukcja rosyjskiego potencjału
Największym przegranym dekady jest rosyjski przemysł zbrojeniowy. Rosja odnotowała katastrofalny spadek eksportu o 64%, spadając na trzecie miejsce. Złożyło się na to kilka czynników: gigantyczne straty sprzętowe na Ukrainie wymuszające produkcję wyłącznie na własne potrzeby, zachodnie embargo na kluczową elektronikę oraz brutalna weryfikacja mitu o niezawodności rosyjskiej broni w starciu z zachodnimi odpowiednikami.
Klienci odwracają się od Moskwy. Indie powoli dywersyfikują zakupy. Kuriozalnym przykładem upadku rosyjskich wpływów była dyplomatyczna „wojna bananowa” z 2024 roku – gdy Ekwador przekazał stary poradziecki sprzęt Amerykanom, wściekła Moskwa w ramach retorsji wprowadziła embargo na import ekwadorskich bananów.
Wschodzące potęgi: Korea Południowa i Turcja
Na 9. miejsce wdarła się Korea Południowa. Model biznesowy Seulu to strzał w dziesiątkę dla państw potrzebujących zbrojeń „na wczoraj”. Aż 58% ich eksportu trafiło do Polski, która musiała błyskawicznie uzupełnić luki po sprzęcie oddanym Ukrainie. Europejscy producenci oferowali terminy w latach, Koreańczycy – czołgi K2, haubice K9 czy wyrzutnie K239 niemal od ręki. Tylko w 2025 roku ogólny eksport z Korei do Polski przekroczył 36 mld zł (9 mld dolarów).
Kolejnym graczem jest Turcja, która łączy rozwój rodzimego przemysłu z asertywną polityką zagraniczną, eksportując broń m.in. do Pakistanu, ZEA i na Ukrainę.
Drony: nowy wymiar wojny w rękach duopolu
Bezzałogowe statki powietrzne (UAV) i amunicja krążąca (tzw. drony kamikadze) wywróciły taktykę pola walki do góry nogami. Globalny eksport wojskowych dronów zdominowały dwa kraje – USA i Iran, odpowiadające łącznie za 86% podaży.
Objęty embargiem Iran postawił na innowacje asymetryczne, produkując tanie, toporne, ale śmiercionośne drony Shahed. Prawie 99% ich eksportu trafiło do Rosji. Amerykanie z kolei dostarczają sprzęt zaawansowany. Choć większość trafiała na Ukrainę, wyraźny jest zwrot w kierunku Pacyfiku – w 2025 roku to Tajwan stał się gigantycznym biorcą amerykańskiej amunicji krążącej, co stanowi jasny sygnał dla Chin.
Oś CRINK: kiedy mocarstwo musi prosić o broń pariasa
Szary rynek przeszedł ewolucję. Powstała nieformalna, omijająca zachodnie systemy finansowe oś gospodarczo-militarna CRINK (Chiny, Rosja, Iran, Korea Północna).
Wyczerpująca wojna wymusiła na Rosji krok bezprecedensowy – złamanie embarga ONZ i zakup broni od Korei Północnej. Z Pjongjangu ruszyły miliony pocisków artyleryjskich kalibru 152 mm oraz balistyczne pociski krótkiego zasięgu. Korea Północna w zamian nie bierze bezwartościowych rubli, lecz zyskuje transfery technologiczne (np. satelitarne) i bezcenne doświadczenie bojowe.
Szara strefa handlu bronią: certyfikaty i przemyt
Oprócz kontraktów rządowych funkcjonuje rynek nielegalny (do ok. 4 mld zł rocznie) i szara strefa, napędzająca wojny domowe, terroryzm i kartele. Broń z legalnego obiegu najczęściej „znika” poprzez fałszowanie certyfikatów użytkownika końcowego. Wystarczy przekupiony urzędnik, by transport rzekomo przeznaczony dla stabilnego państwa trafił w ręce rebeliantów. Równolegle kwitnie „mrówczy handel” – regularny przemyt niewielkich partii broni przez nieszczelne granice.
Afrykańskie eldorado: krew, złoto i wagnerowcy
Rosyjska Grupa Wagnera (dziś pod szyldem Africa Corps) doprowadziła do perfekcji model „broń w zamian za surowce”. Obecni w Mali czy Republice Środkowoafrykańskiej (RŚA) najemnicy wspierają lokalne junty w zamian za koncesje na wydobycie złota i diamentów.
Urobek trafia najczęściej do państw o luźnych regulacjach, skąd wyprane już miliardy (szacuje się, że wagnerowcy zarobili na tym procederze ponad 10 mld zł) wracają do Rosji, często w gotówce. Skutki dla cywilów są tragiczne – dane pokazują, że wagnerowcy w większości incydentów celowo atakują lokalną ludność, a poziom przemocy w krajach ich operowania drastycznie rośnie.
Przemysł strzelecki: korporacyjna dominacja
Wyposażenie pojedynczego żołnierza, policjanta czy strzelca sportowego to domena wyspecjalizowanych gigantów strzeleckich. Liderem rynku cywilnego pozostaje austriacki Glock, z kolei w kontraktach wojskowych brylują firmy pokroju niemieckiego Heckler & Koch, SIG Sauer czy belgijskiego FN Herstal.
Ciekawie wygląda sytuacja w naszej części Europy. Grupa Colt CZ (czeska firma, która wykupiła amerykańskiego Colta oraz producenta amunicji Sellier & Bellot) rośnie w potężnym tempie, notując w 2025 roku zysk netto na poziomie niemal 340 mln zł (2 mld czeskich koron).
Tytani przemysłu obronnego: pieniądze, które rządzą wojną
Zbrojenia to astronomiczne zyski dla globalnych korporacji. W rankingu Top 100 portalu Defense News na 2026 rok absolutnie dominuje kapitał amerykański. Same przychody obronne pierwszego na liście koncernu Lockheed Martin za 2025 rok wyniosły ok. 288 mld zł (72 mld dolarów) – to więcej, niż budżety obronne całego kontynentu afrykańskiego w tym samym roku.
Zagrożenie w Europie obudziło giełdy. Niemiecki Rheinmetall odnotował skok sprzedaży, ale najbardziej uderzający jest ich portfel niezrealizowanych zamówień, który sięgnął niewyobrażalnych 274 mld zł (63,8 mld euro). Ogromne sukcesy święcą też firmy tureckie, które udowadniają, że w czasie konwencjonalnego konfliktu wygrywa ten, kto potrafi błyskawicznie uruchomić masową produkcję amunicji i elektroniki.
Podsumowanie: świat na wojennych torach
Przemysł zbrojeniowy wkroczył w fazę hiperaktywności rodem z czasów zimnej wojny. Europa kupuje uzbrojenie na potęgę, co skrzętnie wykorzystują zarówno elastyczni dostawcy pokroju Francji, jak i stawiające na szybkie terminy i transfery technologii kraje takie jak Korea Południowa. Z kolei szara strefa i desperackie sojusze objętych sankcjami reżimów tworzą realne zagrożenie dla stabilności globalnej.
Dopóki na świecie trwają konwencjonalne konflikty pożerające tysiące ton amunicji i sprzętu, indeksy giełdowe korporacji zbrojeniowych będą świecić na zielono. Nowoczesne technologie stały się najszybciej rotującym towarem na świecie, na naszych oczach przebudowując architekturę globalnego bezpieczeństwa.